競合の売上を調べるなら、まず上場企業はIR資料やEDINET、非上場企業は会社概要・公表資料・決算公告を確認します。見つからない場合は、企業情報データベースや調査会社の収録情報を検討します。
ただし、会社全体の売上が分かっても、競合する商品や店舗の売上まで分かるとは限りません。連結か単体か、どの期間・事業を集計した数字かを確認してから比較する必要があります。
この記事では、無料で確認できる情報源、非上場企業を調べる方法、売上と利益率を比べる手順を解説します。比較表の記入例も使い、数字から分かることと、追加で調べることを整理します。
売上調査で先にそろえる条件
- 正式な会社名と、調べたい事業・商品を決めます。
- 期間、連結・単体、単位、実績・予想を区別します。
- 非公開や未確認の数字を、0や推定の実績で埋めません。
広告サービス紹介|ライバルマーケティング広告
競合の売上は、会社名と対象範囲を決めて探す
サービス名から、運営会社と親会社を確認する
初めに、公式サイトの会社概要や運営者情報で、正式な法人名を確認します。ブランド名と会社名が異なる場合や、複数のサービスを一社が運営している場合があるためです。
親会社の売上を見つけても、対象サービスだけの売上とは限りません。同名の別会社との混同も避け、所在地、事業内容、証券コードなどで対象を照合します。
調べる目的も、「企業規模を知りたい」「競合する事業の伸びを見たい」「利益の出し方を比べたい」のように決めます。目的によって、必要な数字の範囲が変わります。
無料の公表資料から、必要に応じて企業情報サービスへ進む
公式サイトの「IR情報」「投資家情報」「決算」「会社概要」から探すと、資料の出所を確認しやすくなります。検索する場合も、会社名に「売上高」「決算短信」「有価証券報告書」「決算公告」などを組み合わせます。
| 情報源 | 主に確認する内容 | 使うときの確認点 |
|---|---|---|
| 企業の公式サイト | 会社概要、IR資料、決算説明資料、公表された業績 | 公表日、対象年度、対象の法人・事業 |
| EDINET | 提出された有価証券報告書など | 提出者、書類の種類、対象期間、訂正の有無 |
| 適時開示・上場会社情報 | 決算短信、業績予想の修正、事業に関する開示 | 実績か予想か、最新の訂正・修正 |
| 決算公告 | 公告された財務書類やその要旨 | 損益計算書や売上が掲載されているか |
| 企業情報データベース | 収録された企業概要・業績・財務情報 | 対象企業・年度・項目の有無、調査時点、料金 |
国立国会図書館のリサーチ・ナビも、上場・非上場・中小企業ごとの財務情報源を紹介しています。資料名や調査先を探す入口として使えます。
 競合分析とは?やり方6ステップ・比較項目・フレームワーク10選競合の選び方、調査項目と施策へつなぐ手順を紹介します。関連記事|マーケティングノート
上場企業の売上を、IR・EDINET・決算短信で調べる
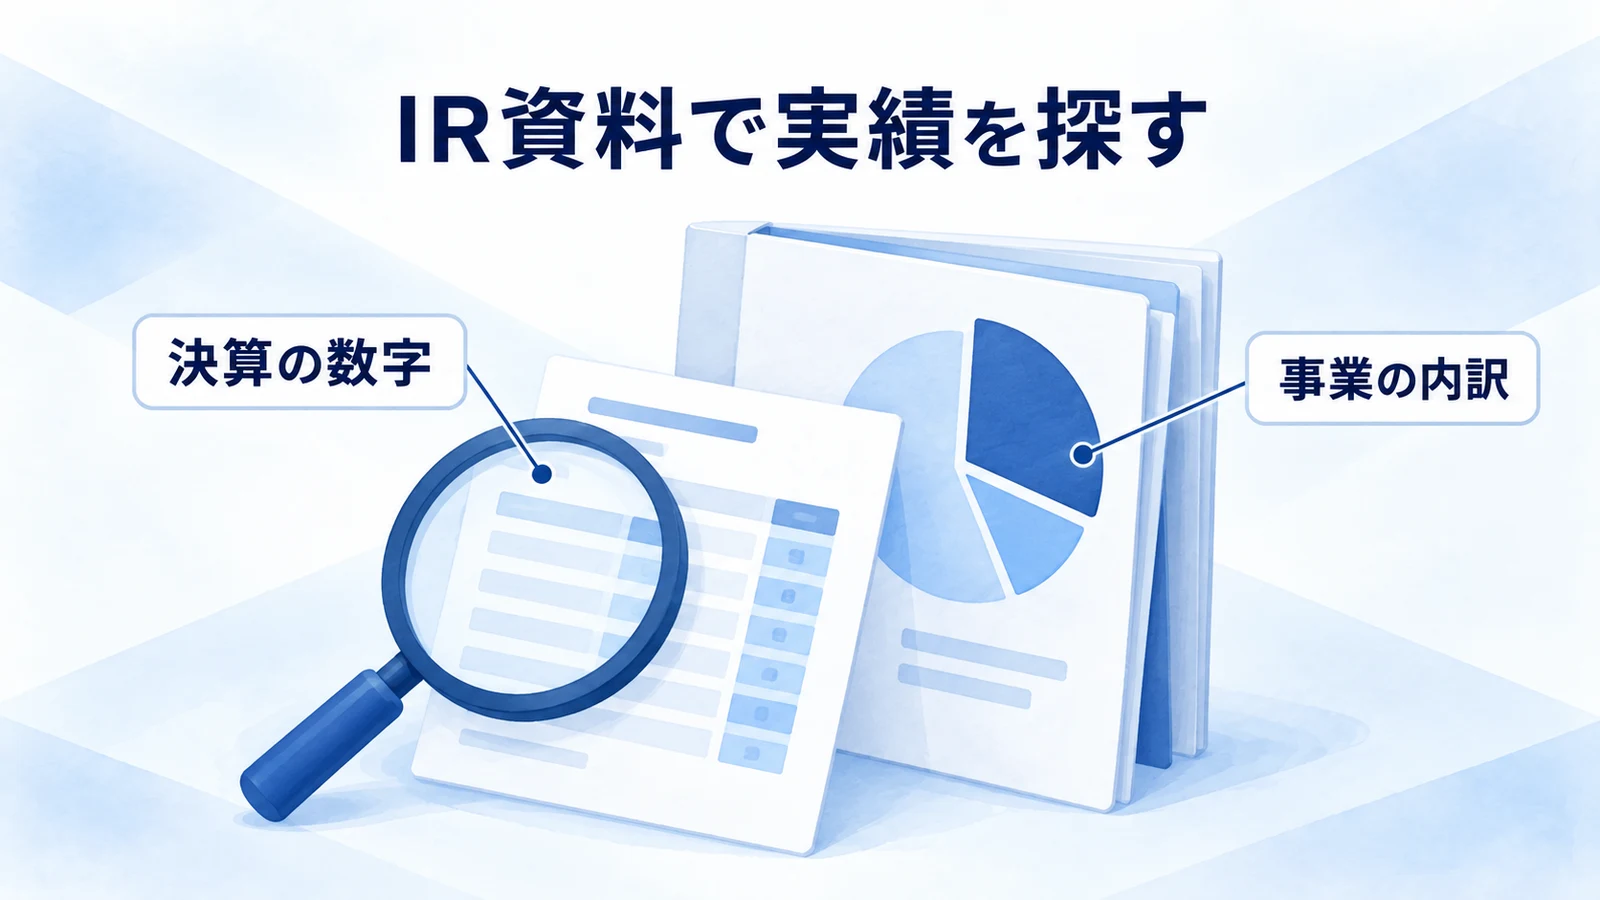
IR資料で、実績と事業別の内訳を探す
IR資料では、まず決算短信や有価証券報告書から対象年度の売上・利益を確認します。決算説明資料は、増減の背景、事業別の動き、会社が説明する今後の方針を読む補助になります。
同じ資料に前期実績、当期実績、翌期予想が載っていることがあります。「売上高」「売上収益」などの項目名と、年度・単位を一緒に記録しましょう。見出しにある数字だけを抜き出すと、予想を実績として扱うおそれがあります。
会社が説明する増収の理由と、自分が考えた仮説も分けます。例えば会社が買収の影響を説明しているなら、売上増加をそのまま既存事業の顧客獲得力と捉えないようにします。
EDINETで、提出者と書類・期間を指定する
EDINETは、金融商品取引法に基づく有価証券報告書などを検索・閲覧する金融庁のシステムです。閲覧サイトの簡易検索では、提出者名や証券コードなどを入力し、書類種別と提出期間を選べます。
対象の有価証券報告書を開いたら、主要な経営指標、経営成績の説明、連結損益計算書、セグメント情報などを確認します。どの表から取った数字かを、資料名とページ・項目名で残します。
訂正報告書がある場合は、対象の数値や説明が修正されていないかを点検します。また、非上場でも有価証券報告書を提出する企業があるため、上場していないことだけを理由に検索対象から外す必要はありません。
金融庁は、EDINETを、有価証券報告書などの提出から公衆縦覧までを電子化するシステムと説明し、正規の閲覧サイトを案内しています。
出典元:金融庁「EDINETについて」
適時開示では、最新の決算と業績予想の変更を見る
決算短信や業績予想の修正は、企業のIRサイトや日本取引所グループの適時開示情報から探せます。古い予想を使い続けないよう、後に修正や訂正が出ていないかも確認します。
適時開示情報閲覧サービスは直近の開示を探す用途に向きます。過去の資料を継続して比べる場合は、企業のIR資料一覧や、東証上場会社情報サービスも確認しましょう。
日本取引所グループは、適時開示情報の閲覧先に加え、東証上場会社について過去10年分の適時開示資料などを提供する上場会社情報サービスを案内しています。
非上場企業の売上は、公表資料・決算公告・企業情報を確認する
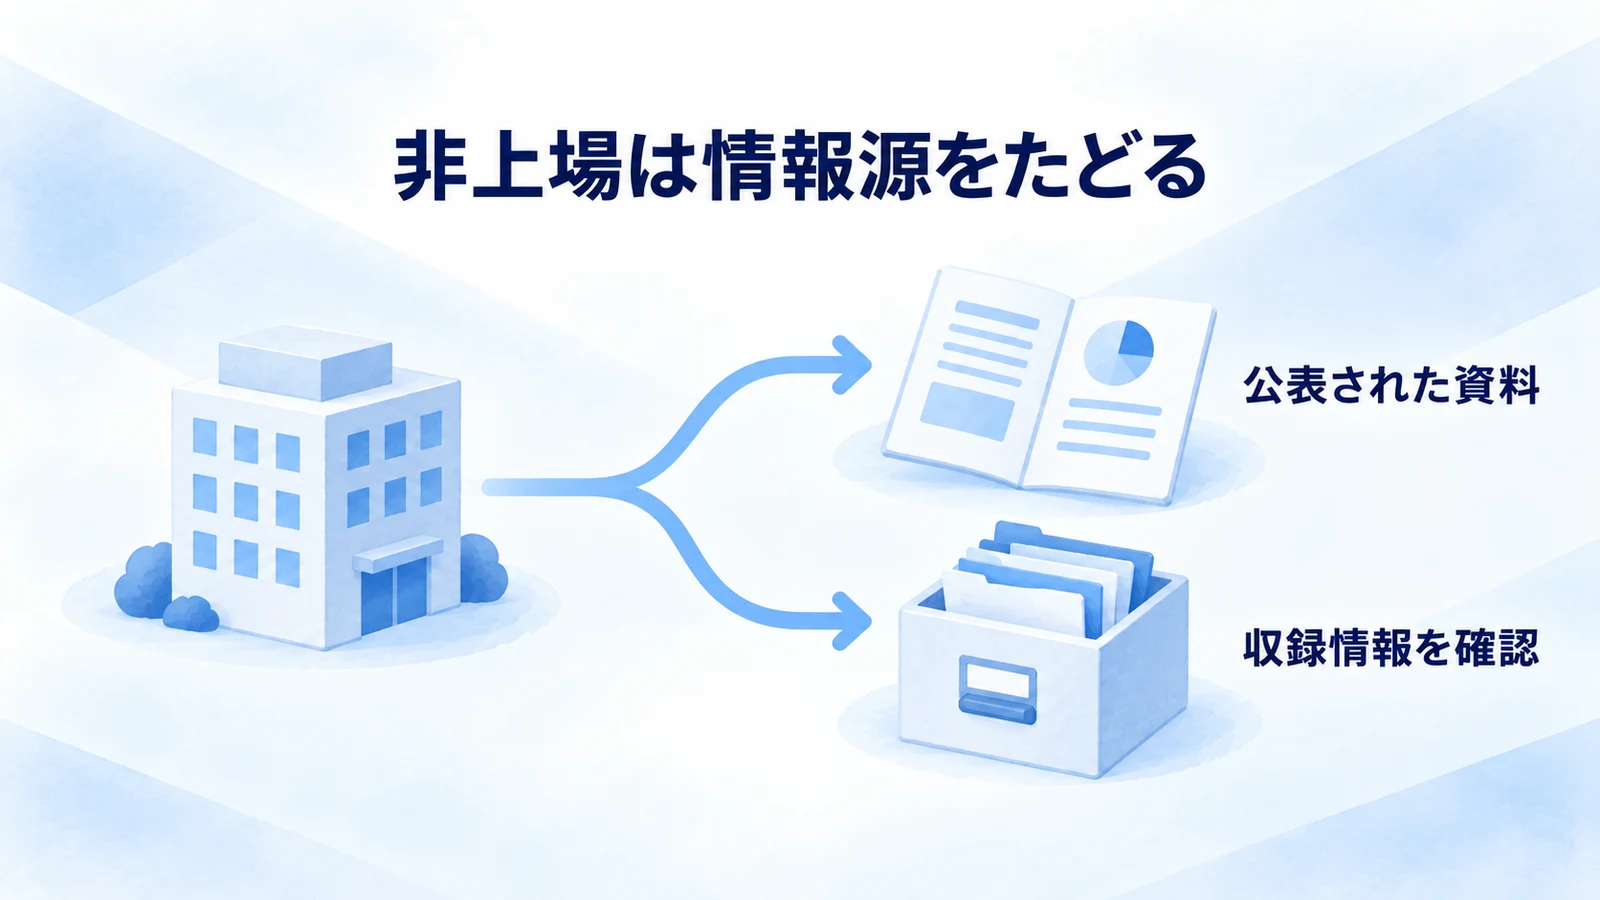
会社概要や事業資料に、対象期が書かれているかを見る
非上場企業でも、会社概要、採用資料、事業紹介、ニュースリリースなどに売上を公表している場合があります。会社名と「売上」「年商」「決算」を組み合わせて探し、できるだけ公式の元資料まで戻ります。
数字の横に対象期がない場合や、グループ全体か一社だけか分からない場合は、条件が未確認の情報として残します。古い紹介記事にある数字を、現在の実績へ読み替えないようにします。
決算公告があっても、売上まで掲載されるとは限らない
会社法440条では、株式会社の貸借対照表、大会社では貸借対照表と損益計算書の公告について定めています。有価証券報告書の提出義務がある株式会社には、この公告規定の適用除外があります。
そのため、決算公告を見つけたら、掲載された書類を確認します。貸借対照表にある資産や純資産の金額から、売上は読み取れません。貸借対照表に当期純利益が記載されていても、そこから売上は逆算できません。
公告先には、官報、日刊新聞、企業のウェブサイトなどがあります。売上が載っていなければ、その公告だけで調査が完了したとはせず、ほかの公表資料へ進みます。
会社法440条は、株式会社の計算書類の公告について、対象書類と方法、有価証券報告書提出会社の適用除外を定めています。公告の存在と、売上情報の掲載は分けて確認します。
企業情報サービスは、収録項目と調査時点を確かめる
公表資料で見つからない場合、帝国データバンクや東京商工リサーチの企業情報、それらを提供するデータベースなどを検討できます。対象企業の情報があるか、必要な年度の売上・利益が収録されているかを、購入・契約の前に確認します。
すべての企業に、すべての項目がそろうわけではありません。調査日、決算期、数値の出所や注記も読み、未収録の項目を0として扱わないようにします。
G-Searchは、帝国データバンク・東京商工リサーチの企業情報で非上場企業の業績を確認する方法を紹介しています。一方、対象企業によって未収録の項目や収録量が異なると明記しています。
競合の売上・利益率を比較する前に、数字の条件をそろえる
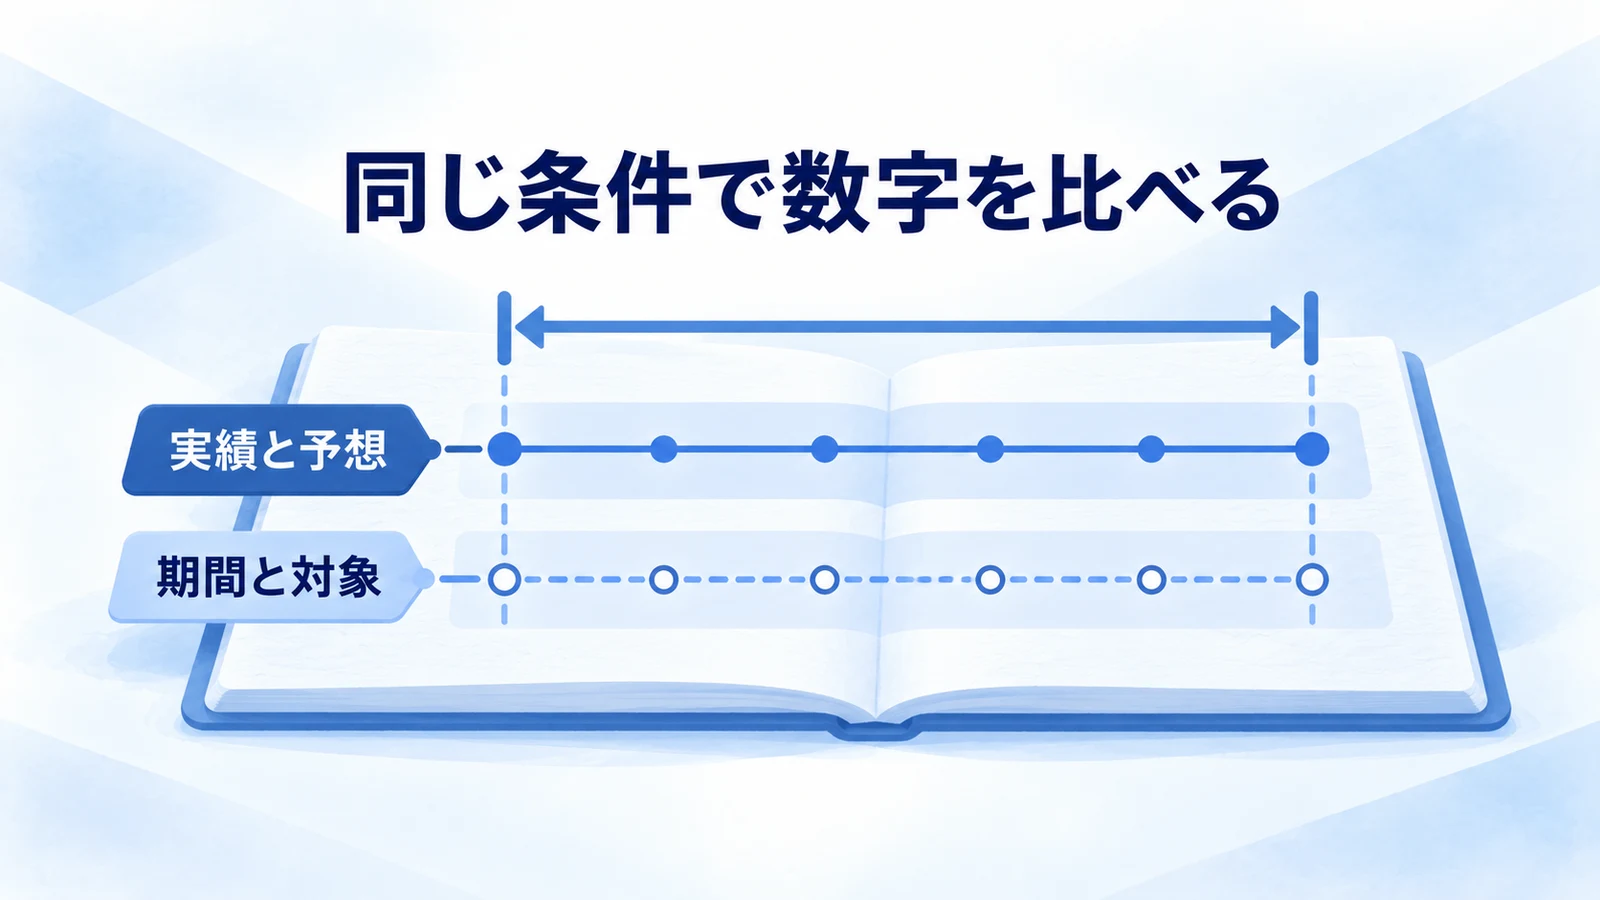
連結・単体と、事業・地域の範囲をそろえる
連結は企業グループ、単体は対象となる会社一社の数字です。持株会社単体と事業会社、全事業の売上と特定商品の売上を、そのまま同じ表で順位づけしないようにします。
事業別のセグメント情報を使う場合も、各社で事業の区分や利益の定義が違わないかを確認します。外部顧客への売上と、セグメント間の内部売上を含む数字は区別し、区分変更があった年は注記も読みます。
企業会計基準のセグメント情報の定めでは、外部顧客への売上高とセグメント間の内部売上高を分け、測定方法なども開示対象としています。事業名だけで同じ範囲だと判断しないための確認点です。
期間・単位・実績か予想かを記録する
| 確認項目 | 間違えやすい比較 | 記録すること |
|---|---|---|
| 会計期間 | 通期と半年、決算期が異なる会社 | 開始・終了日、月数、季節性 |
| 対象範囲 | 連結と単体、国内と全世界、会社と店舗 | 法人・事業・地域の範囲 |
| 単位・通貨 | 千円と百万円、円と外国通貨 | 元の単位と換算方法 |
| 数値の種類 | 実績、会社予想、第三者の推計 | 種類、発表日、訂正・修正 |
| 指標の定義 | 売上高と取扱高、営業利益と調整後の利益 | 項目名、算定方法、注記 |
条件が違う数字も、企業を理解する参考にはなります。ただし、そろえられなかった点を表へ明記し、単純な大小比較から結論を出さないようにします。
売上成長率と営業利益率を、別の問いとして見る
売上成長率は、前期から売上がどれだけ変わったかを見ます。前期売上が正の値なら、(当期売上高-前期売上高)÷前期売上高×100で計算できます。前期が0の場合は、この式で増加率を出しません。
営業利益率は、売上に対して営業利益がどれくらい残るかを見る指標で、営業利益÷売上高×100です。利益の種類をそろえ、他社の純利益率や独自の調整指標と混ぜないようにします。
増収でも利益率が下がる場合や、売上が横ばいでも利益が増える場合があります。また、利益と現金の動きも同じではありません。一つの比率だけで、会社の強さや資金の余裕を判断しないようにします。
中小機構J-Net21は、営業利益率を営業利益÷売上高×100で示し、利益と資金繰りを分けて考える必要も説明しています。
売上の比較表から、追加調査と戦略の検討へ進む
架空の二社で、規模・成長・利益率を分けて比べる
以下は計算方法を説明するための架空の数値です。実在企業の調査結果やDSSの実績ではありません。両社とも同じ事業範囲の単体・通期・実績で、比較期間も同じと仮定します。
| 項目 | 架空A社 | 架空B社 | この数字から見ること |
|---|---|---|---|
| 前期売上高 | 800百万円 | 1,000百万円 | 比較する基準の売上 |
| 当期売上高 | 1,000百万円 | 1,100百万円 | 当期の事業規模 |
| 当期営業利益 | 50百万円 | 88百万円 | 営業利益の金額 |
| 売上成長率 | 25% | 10% | 前期からの変化の割合 |
| 営業利益率 | 5% | 8% | 売上に対する営業利益の割合 |
この例では、当期の売上と営業利益率はB社が高く、売上成長率はA社が高くなります。どれか一つを取り出して、「A社が優れている」といった評価にはしません。
増減の理由を、事業モデルと会社の説明で確かめる
数字の差が分かったら、顧客数や単価、販売数量、事業構成、買収、為替など、何が影響したかを資料の説明と照らし合わせます。売上の伸びだけから、広告や営業施策の効果を断定しないようにします。
ビジネスモデルを調べるときは、誰が対価を払い、何を提供し、いつ売上として計上するのかを確認します。商品を自社で販売する会社と、販売を仲介して手数料を得る会社では、取扱金額と売上の関係が異なる場合があります。
中期計画などの事業戦略は、会社が示す方針と実績を分けて読みます。競合が新しい地域へ投資すると公表したなら、自社にも同じ投資が必要と結論づけず、顧客の需要と自社の提供体制を追加で確認します。
 競合シェアの調べ方|情報源・計算方法と比較の注意点市場シェアを調べる情報源と、比較範囲をそろえる方法を解説します。関連記事|マーケティングノート
Speedaなどを使う場合も、元資料と比較条件へ戻る
複数社の財務・企業情報を繰り返し比べる場合は、企業情報サービスの利用も選択肢になります。Speedaは、競合企業の収益性・成長性・安定性の比較や、事業セグメント別の業績変動の整理を案内しています。
導入を検討する前に、調べたい会社・国・期間・項目が対象か、数値の出所と更新日が分かるかを確認します。ツールが同じ形式に整えていても、各社の事業範囲や指標の違いを点検する作業は残ります。
Speedaの公式ページは、企業ごとの財務比較や、事業セグメント別に業績変動の要因を整理する機能を紹介しています。
出典元:Speeda「企業調査」
競合の売上調査でよくある質問
競合の売上は無料で調べられますか?
企業が公開しているIR資料や会社概要、EDINETなどで確認できる場合があります。非上場企業や特定の商品・店舗の売上は、公開されていないこともあります。企業情報サービスを使う場合は、収録項目と利用料金を事前に確認します。
貸借対照表があれば、売上も分かりますか?
貸借対照表だけでは売上は分かりません。売上は損益計算書などを確認します。資産、純資産、当期純利益の金額から売上を逆算せず、売上が掲載された資料がなければ未確認として残します。
アクセス数や従業員数から競合の売上を推定できますか?
それらの数字だけでは売上は確定できません。推計する場合も、購入率や単価、生産性などの前提に左右されます。公表された実績と分け、算定方法や対象範囲、誤差の可能性を明記します。分からない売上を0として比較しないようにします。
資料によって売上が違うときは、どうしますか?
会社・事業の範囲、決算期、単位、連結・単体、実績・予想、訂正の有無を確認します。条件の違う数字を平均せず、目的に合う資料を選びます。同じ条件に見えて差が残る場合は、出所と算定方法を確認し、不明点を注記します。
競合調査を、集客の検討へ進めたい方へ
企業の規模や事業の動きが分かったら、自社の顧客へ届ける価値と接点を考えます。ライバルマーケティング広告の配信対象や仕組みは、サービスページでご確認ください。
ライバルマーケティング広告を見る