結婚相談所で利益が残るかは、会員から受け取る料金と、集客・会員支援にかかる費用の組み合わせで変わります。店舗や在庫を持たなくても、会員が増えれば必ず儲かるわけではありません。
独立後の収入を考えるなら、売上と経営者の手取りを分けるところから始めましょう。ここでは会員10人・20人・30人の仮定を置き、成婚料が入らない月や支援時間の制約まで含めて試算します。
この記事でわかること
- 売上・利益・経営者の手取りを分けて、独立後の収入を考えられる
- 会員数と入会・成婚件数を変えて、月次の採算を試せる
- 開業投資・支援時間・広告費を、同じ収支計画へ反映できる
動画でわかるライバルマーケティング
結婚相談所で利益が残る条件を、売上と手取りの違いから考える
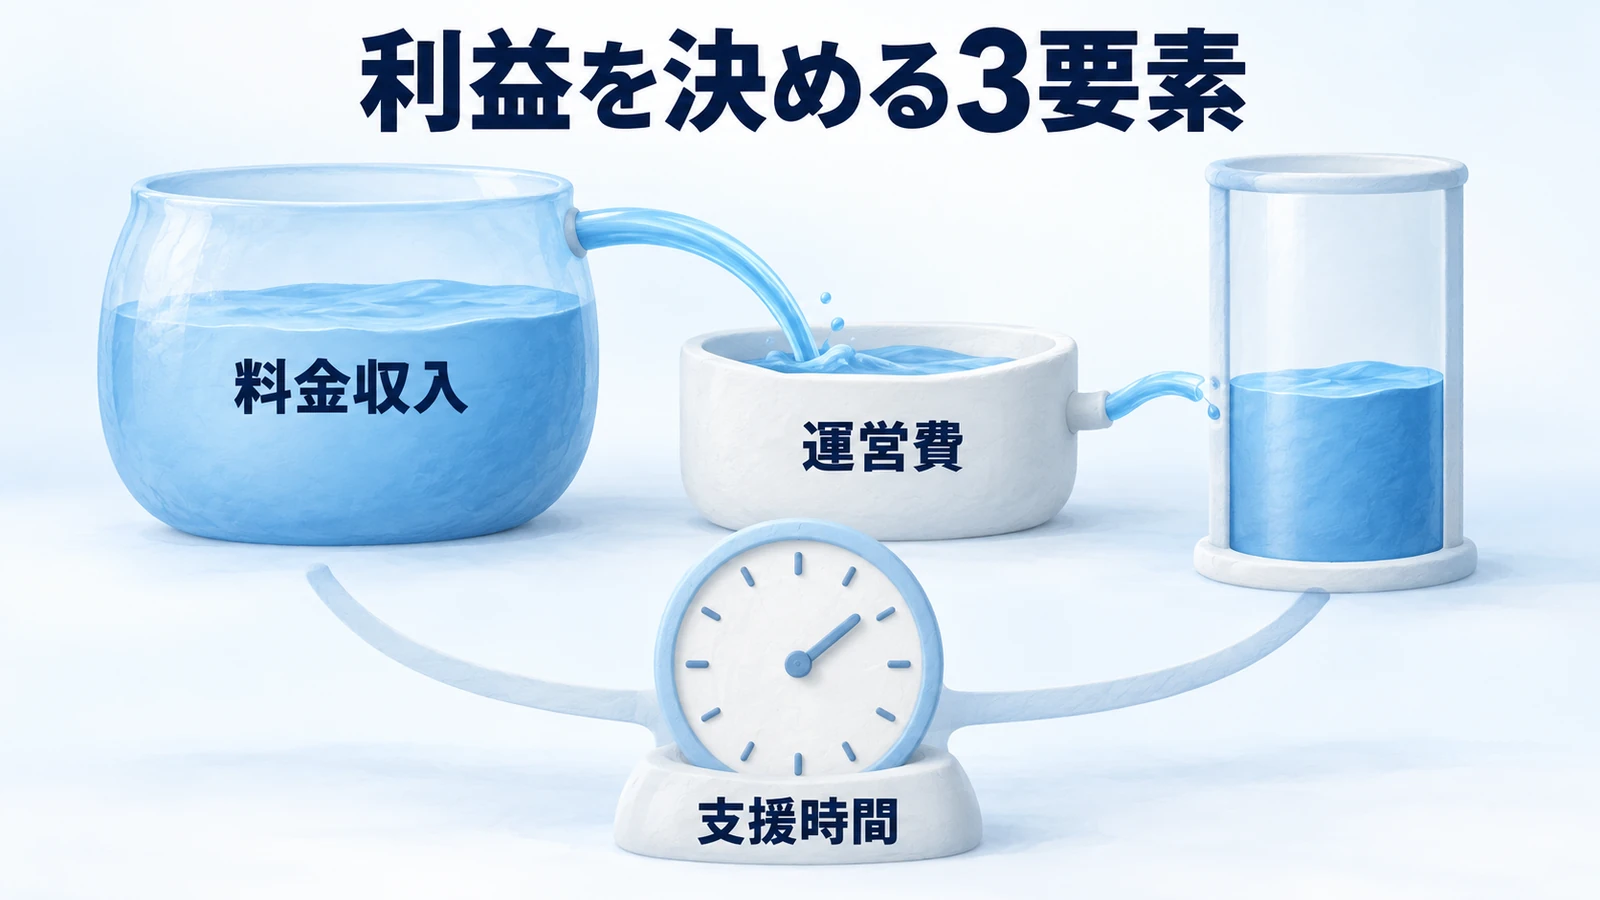
結婚相談所は、会員から得る料金収入が運営費を上回り、必要な支援を続けられる場合に利益を生みます。無店舗で開業できることと、十分な利益が残ることは別の話です。
独立後の年収を知りたくても、事業規模や料金設定、経営者の働き方が異なる数字を並べるだけでは判断できません。まずは売上・利益・手取りの違いを押さえます。
儲かる条件は、売上が大きいことではなく、必要な支援を続けながら費用を差し引いても利益が残ることです。
売上・利益・経営者の手取りは同じ数字ではない
売上は、会員へのサービス提供によって得る料金収入です。例えば月会費1万円の会員が20人いれば、その月の月会費売上は20万円になります。
ただし、この20万円からシステム利用料や広告費などを支払うため、全額を経営者が自由に使えるわけではありません。
利益は、売上から事業に必要な費用を差し引いて求めます。法人の場合は、代表者へ支払う役員報酬も会社の費用として扱うのが基本です。会社に利益が残っていても、代表者個人の手取りが同額になることはありません。
個人事業の場合も、事業所得と生活に使えるお金は一致しません。所得税や住民税、社会保険料などの負担があり、設備更新や将来の運転資金も必要です。
法人と個人事業では税務上の扱いが異なるため、同じ売上から同じ手取りになるとは考えないことが重要です。
| 数字 | 意味 | 判断できること |
|---|---|---|
| 売上 | 会員へのサービスによって発生する料金収入 | 事業が生み出す収入の規模 |
| 利益 | 売上から対象となる費用を差し引いた額 | 事業として採算が取れているか |
| 営業キャッシュフロー | 営業活動による現金の収入と支出 | 日々の支払いを現金で賄えるか |
| 経営者の手取り | 経営者個人に帰属し、税金や社会保険料などを差し引いた金額 | 生活費などに充てられる金額 |
結婚相談所の平均年収をそのまま独立判断に使えない理由
結婚相談所の独立オーナーについて、全国一律の平均年収や中央値を示す公的な統計は、今回確認した一次資料からは特定できませんでした。
そのため、「平均年収は何万円」といった数字を根拠なく置くことはできません。
連盟が公表する収益モデルにも注意が必要です。会員数、入会者数、成婚件数を仮定したモデルケースは、料金体系を理解する材料になります。
しかし、その会員数を開業者が実際に獲得できる確率や、経営者個人の手取りまで示すものではありません。
独立後に会社員時代の給与を置き換えたいなら、まず自分が必要とする年間の生活資金を定め、その金額を賄う事業収支を逆算します。
副業で月数万円の収入を目指す場合と、専業で家計を支える場合では、求める会員数も許容できる赤字期間も異なります。
利益が残りやすい相談所の条件は何か
第一の条件は、月会費による継続収入が固定費を支えられることです。入会金や成婚料だけに頼ると、新規入会や成婚が発生しない月に収入が大きく減ります。
月会費だけでどの費用まで賄えるかを把握すると、経営の安定性を判断しやすくなります。
第二の条件は、料金に見合う支援を無理なく提供できることです。面談回数や連絡対応を増やせばサービスの特徴になりますが、会員1人当たりの作業時間も増えます。
追加採用や外注が必要になれば、売上増加と同時に費用も増えます。
第三の条件は、集客費用を回収できることです。広告から入会があっても、入会時料金と継続収入に対して広告費が重ければ利益は残りません。
成婚料を受け取れることを前提に広告費を決めると、成婚までの期間が延びた場合に資金繰りが苦しくなる可能性があります。
この3条件が成立するかを判断するには、次に「どの料金が、いつ発生するか」を整理する必要があります。
同じ年間売上でも、毎月入る会費が中心なのか、特定の月の成婚料に偏るのかで、運転資金の必要額は変わります。
 結婚相談所の開業手順|費用・契約・集客まで事業者が決めること独立までの準備を、サービス設計・契約・集客の順に整理する方はこちら。関連記事|マーケティングノート
入会・月会費・成婚で変わる、収入のタイミング
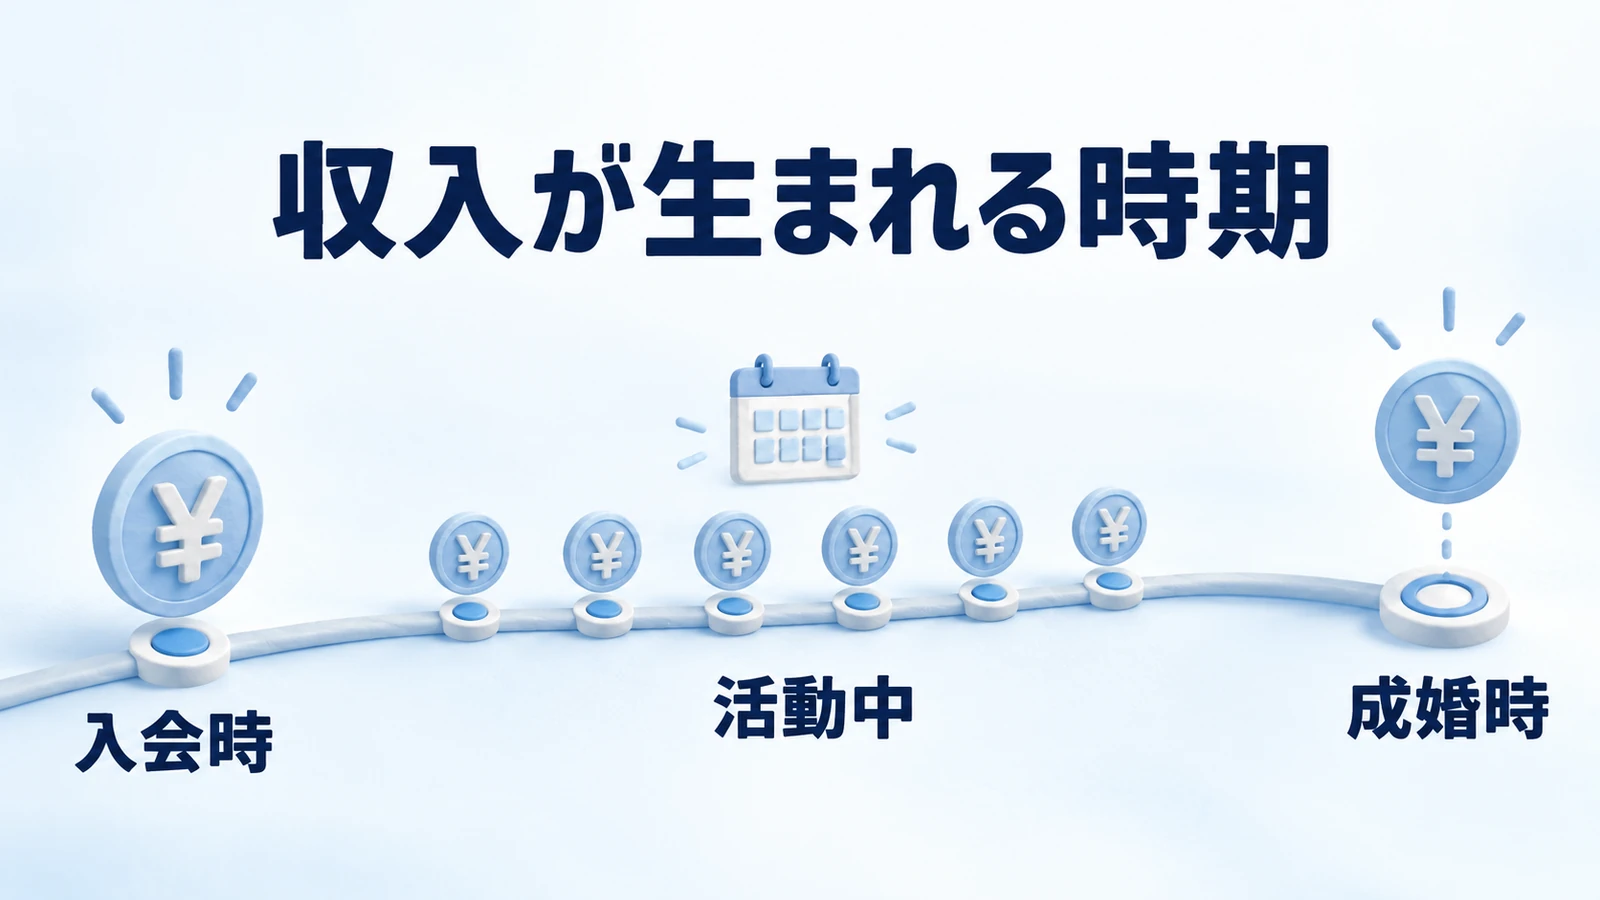
結婚相談所の収入は、入会時に発生する料金、活動中に継続する料金、活動の進展によって発生する料金に分けられます。料金の名称だけでなく、発生条件と入金時期を把握することが収支予測の出発点です。
入会金や月会費を高く設定すれば利益が増えるとは限りません。価格が入会判断や支援内容に与える影響も考え、提供するサービスとの整合性を確認する必要があります。
月会費は継続収入、入会時料金と成婚料は発生件数に左右される収入として、別々に試算します。
基本となる料金項目と発生条件
IBJの公式資料では、入会金、活動サポート費、月会費、お見合い料、成婚料の5項目を収入源として紹介しています。これはIBJが示す価格例であり、すべての結婚相談所に共通する料金表ではありません。
最終的な料金は、加盟店が提供するサービス内容に応じ、本部と相談して設定する旨が記されています。
入会金は登録などの事務手続き、活動サポート費は会員への支援、月会費は継続的な活動、お見合い料はお見合いの実施、成婚料は契約で定めた成婚条件の達成に対応する料金です。
これらを一つの金額にまとめるか、別々に請求するかでも、会員の料金理解と事業者の収入構成は変わります。
| 収入項目 | 主な発生時期 | 月次収支での扱い |
|---|---|---|
| 入会金 | 入会時 | 当月の有料入会件数に左右される |
| 活動サポート費 | 契約で定める時期 | 請求条件とサービス提供期間を確認する |
| 月会費 | 活動中の各月 | 会費発生会員数から計算する |
| お見合い料 | お見合い実施時など | 有料件数と料金規定によって変わる |
| 成婚料 | 契約上の成婚条件を満たした時 | 発生しない月も想定する |
料金の発生と現金の入金は分けて管理する
例えば月会費を翌月分として前月末に請求する相談所と、当月末に請求する相談所では、同じ会員数でも現金が入る月が異なります。
カード決済を利用する場合には、決済代行会社からの入金日や手数料も資金繰りに影響します。
入会時に複数月分の料金を受け取っても、その全額を直ちに自由に使える利益と考えるのは危険です。将来提供するサービスに対応する部分があり、解約時の返金が発生する場合もあります。
売上の会計処理と現金残高は別々に確認します。
成婚料も、成婚が決まった日と入金日が一致するとは限りません。成婚条件、請求日、支払期限を契約で明確にしておく必要があります。
資金繰り表では、請求予定額ではなく実際に入金が見込まれる月に現金収入を配置します。
入会時料金を資金源にする前に確認したい契約上の制約
結婚相手紹介サービスは、契約期間が2か月を超え、契約金額の総額が5万円を超えるなどの条件に該当すると、特定商取引法の特定継続的役務提供に関する規制対象になります。
対象となる契約では、契約前後の書面交付、クーリング・オフ、中途解約などの規定を踏まえなければなりません。
中途解約では、すでに受け取った金額をすべて保持できるとは限りません。規制対象契約については、サービス開始前後で請求できる金額に異なる上限があります。
料金の前払いがある場合、解約や返金の可能性を織り込んだ運転資金を用意する必要があります。
ここで扱うのは相談所と消費者である会員との契約です。相談所が連盟に支払う加盟金やシステム利用料は事業者間の契約に基づくもので、会員の入会金とは別物です。
連盟加盟契約に消費者向けの解約規定がそのまま適用されると考えてはいけません。
収入源と入金時期が整理できれば、次は具体的な会員数を置いて収支を計算できます。ここでは実際の相場を推定せず、条件を固定した3つの説明用モデルを比較します。
会員10人・20人・30人の採算を同じ条件で比べる
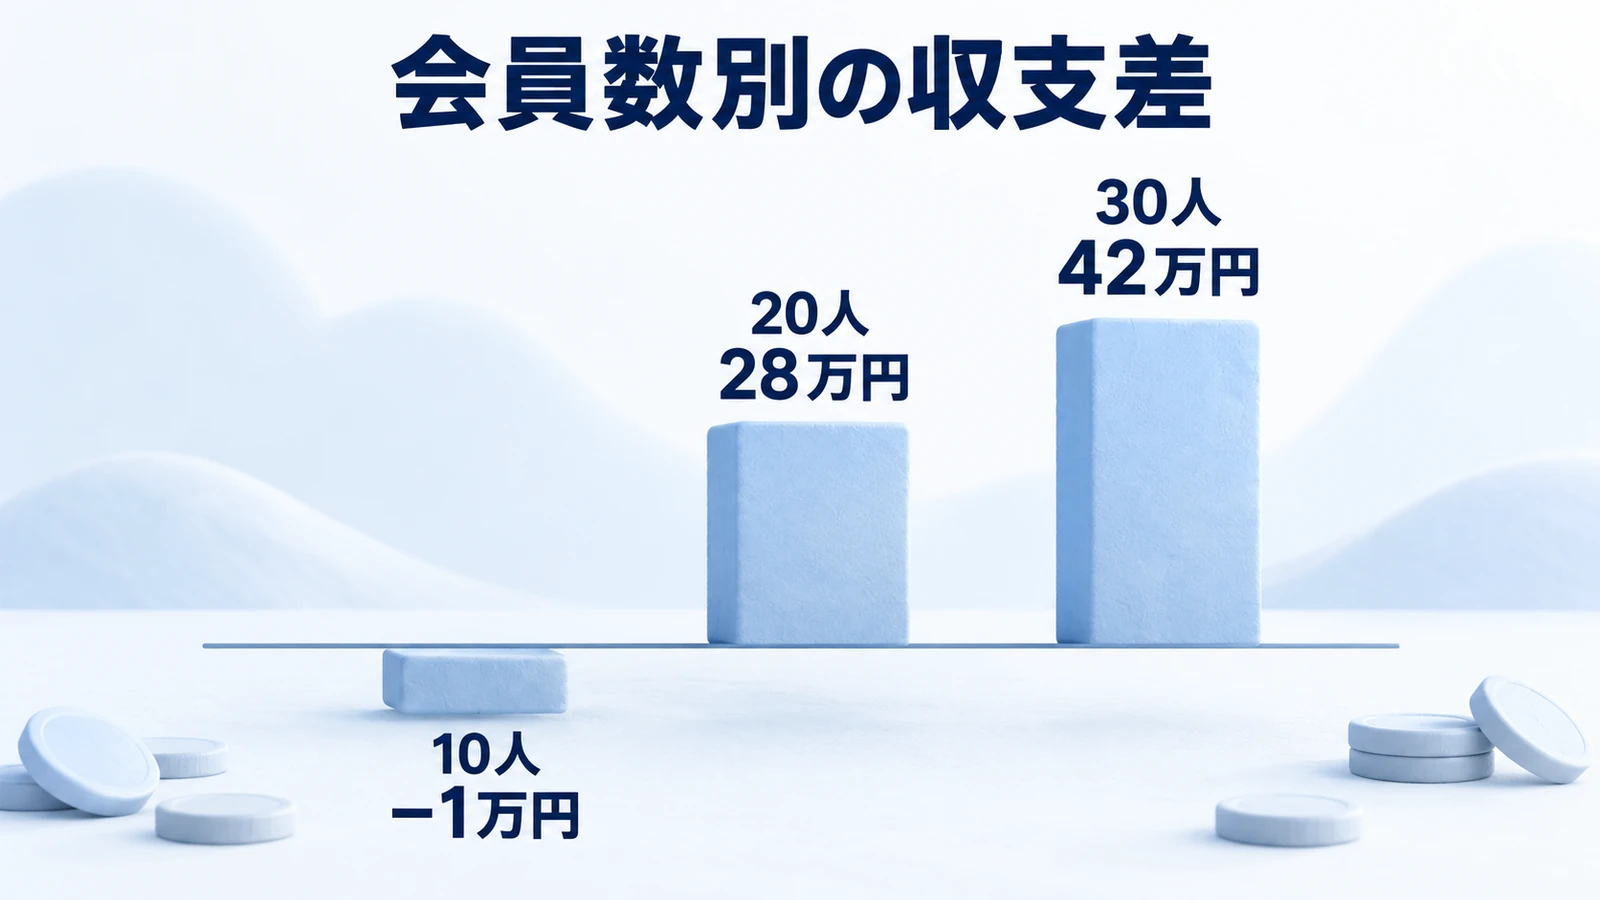
同じ料金設定でも、会費を支払う会員数、新規入会件数、成婚件数によって月次収支は大きく変わります。説明用の仮定では、会員10人で月次差額マイナス1万円、20人で28万円、30人で42万円となります。
この差額は経営者の給与や手取りではありません。代表者への報酬、税金、借入返済、開業投資の回収などを反映する前の単純な収支差額です。
会員20人モデルの月次差額28万円は、経営者の手取り28万円を意味しません。
まず料金と費用の仮定を固定する
今回の計算では、月会費を1人1万円、入会時料金を1人5万円、成婚時料金を1件15万円と仮定します。入会時料金は説明を簡潔にするため一つにまとめ、お見合い料などの追加収入は計上しません。
これらの金額は特定の連盟の料金表でも、全国的な相場でもありません。
費用は月額固定費15万円、会費発生会員1人当たりの変動費1,000円と仮定します。固定費は例示用の一括金額であり、実際には連盟関連費、通信費、広告費、事務費などの内訳を自社で確認する必要があります。
代表者の報酬・税金などはこの試算に含めません。
会費発生会員数は、その月の新規入会者を含みます。また、月会費を全員から満額計上できるものとし、日割り、休会、未収、返金は除外します。
成婚退会後の翌月会員数は別途更新する必要があり、以下の3モデルは会員数が自動的に増える連続シナリオではありません。
| 共通の仮定 | 設定 | 計算への反映 |
|---|---|---|
| 月会費 | 1人1万円 | 会費発生会員数×1万円 |
| 入会時料金 | 1人5万円 | 当月新規入会数×5万円 |
| 成婚時料金 | 1件15万円 | 当月成婚件数×15万円 |
| 固定費 | 月15万円 | 3モデル共通 |
| 会員変動費 | 1人月1,000円 | 会費発生会員数×1,000円 |
月次売上15万円・45万円・60万円を比較する
会員10人モデルでは、月会費10万円と新規入会1人分の5万円で、月次売上は15万円です。成婚は0件とします。固定費15万円と変動費1万円を差し引くと、月次差額はマイナス1万円になります。
会員20人モデルでは、月会費20万円、新規入会2人分の10万円、成婚1件分の15万円を合計して売上45万円です。固定費15万円と変動費2万円を差し引いた差額は28万円です。
会員30人モデルでは、月会費30万円、新規入会3人分の15万円、成婚1件分の15万円で売上60万円です。固定費15万円と変動費3万円を差し引くと42万円になります。
ただし、30人分の支援を同じ体制で続けられるかは、この計算だけでは判断できません。
| 項目 | 10人モデル | 20人モデル | 30人モデル |
|---|---|---|---|
| 会費発生会員数 | 10人 | 20人 | 30人 |
| 当月新規入会 | 1人 | 2人 | 3人 |
| 当月成婚 | 0人 | 1人 | 1人 |
| 月会費売上 | 10万円 | 20万円 | 30万円 |
| 入会時料金売上 | 5万円 | 10万円 | 15万円 |
| 成婚時料金売上 | 0万円 | 15万円 | 15万円 |
| 月次売上合計 | 15万円 | 45万円 | 60万円 |
| 固定費 | 15万円 | 15万円 | 15万円 |
| 会員変動費 | 1万円 | 2万円 | 3万円 |
| 費用合計 | 16万円 | 17万円 | 18万円 |
| 月次差額 | −1万円 | 28万円 | 42万円 |
成婚料がゼロの月でも採算は合うか
成婚料は毎月同じ件数が発生するとは限りません。そこで、会員数と新規入会件数を変えず、成婚をすべて0件にするとどうなるかを比較します。
これは成婚率の予測ではなく、単発収入が欠けたときの収支耐性を確認する計算です。
20人モデルは売上30万円、費用17万円、差額13万円となります。30人モデルは売上45万円、費用18万円、差額27万円です。
どちらも単純計算では黒字ですが、代表者報酬や追加費用を含めれば、必要な生活資金を確保できるかは別問題になります。
さらに新規入会も0人になれば、会費だけが収入の中心になります。このとき20人モデルは月会費20万円から費用17万円を引いて3万円、30人モデルは30万円から18万円を引いて12万円です。
月次固定費15万円の仮定では、会費だけで費用を賄う会員数は17人以上となります。
ただし、この数字も代表者報酬を含まない損益分岐点です。
| 条件 | 10人モデル | 20人モデル | 30人モデル |
|---|---|---|---|
| 当初の月次差額 | −1万円 | 28万円 | 42万円 |
| 成婚0件・新規入会は当初どおり | −1万円 | 13万円 | 27万円 |
| 成婚0件・新規入会0人 | −6万円 | 3万円 | 12万円 |
月次差額を12倍して独立年収と呼んではいけない
20人モデルの差額28万円を12倍すると336万円になります。しかし、これは同じ会員数、新規入会2人、成婚1件が毎月続くという追加仮定の計算結果です。
独立後の平均年収や、実際に受け取れる年間所得ではありません。
実際の年間収支では、月ごとに会員数を更新する必要があります。例えば成婚退会が1人あり、新規入会が2人なら、ほかの退会や休会がない場合に限り会員数は純増1人です。
新規入会が0人の月に退会が続けば、翌月以降の月会費収入は減ります。
年単位で判断する場合は、月初会員数、新規入会、成婚退会、その他退会、休会、月末会員数をつなげ、12か月分の売上と費用を計算します。
さらに開業投資と税金、経営者が必要とする生活資金を別に置くことで、初めて独立の実現可能性が見えてきます。
加盟金と会員支援の時間を含めて、独立の負担を見る
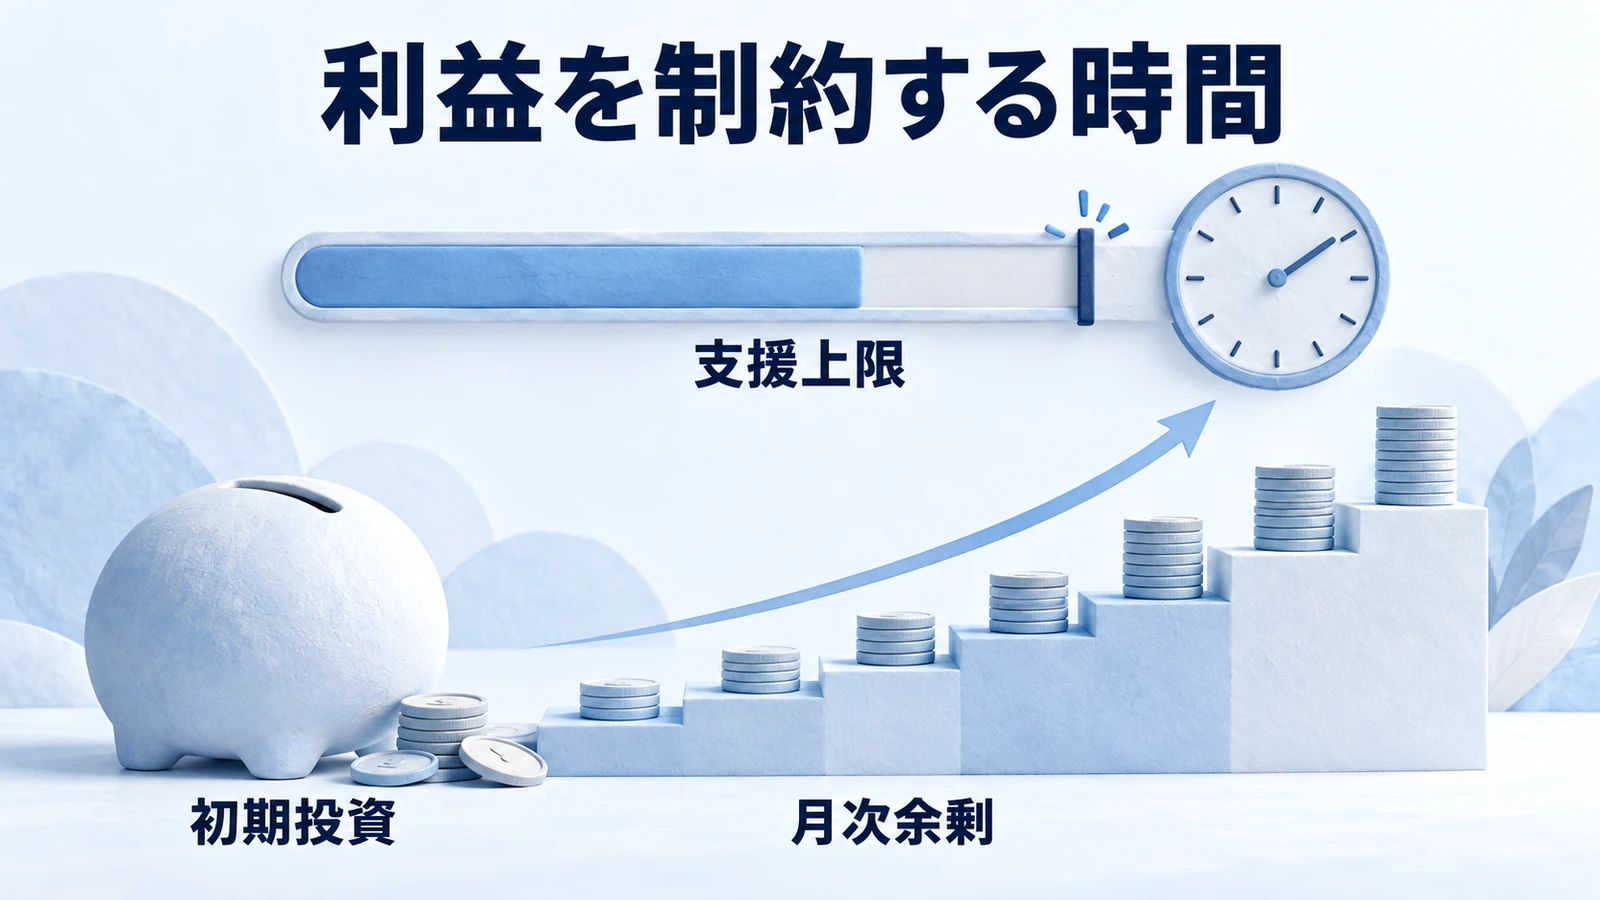
月次収支が黒字でも、開業時の投資を回収できず、支援時間が足りなければ安定した経営にはなりません。結婚相談所の採算は、初期投資の回収と会員対応に使える時間を別々に確認する必要があります。
無店舗で運営できることは固定費を抑える選択肢になりますが、連盟加盟金やシステム関連費、広告費、実際の労働時間がなくなるわけではありません。
月次黒字は投資回収の完了を意味せず、会員を増やす余地は支援時間によっても決まります。
連盟加盟金と会員の入会金を混同しない
結婚相談所を連盟に加盟して運営する場合、加盟条件によって初期費用が生じます。
IBJの公式掲載表では、2026年11月1日に確認した時点の加盟金は個人契約プラン200万円、法人契約プラン400万円、法人エンタープライズプラン700万円で、いずれも税抜表示です。
同資料には、個人契約プランの分割払いで頭金11万円からという記載もあります。しかし11万円は加盟金の総額ではありません。
残りの支払いが続くため、頭金のみを開業費として採算計算すると、実際の資金負担を過小評価します。
連盟への加盟金は相談所側が支払う事業者間契約の費用です。一方、相談所の入会金は会員から受け取る料金です。
名称が似ていても資金の流れは逆であり、両者を相殺したり、加盟契約の条件を会員契約の条件として説明したりしないよう区別します。
初期投資を回収するまでの期間をどう考えるか
投資回収を単純化すると、初期投資を毎月の回収原資で割って必要月数を求められます。例えば説明用に初期投資200万円、月次の回収原資10万円が継続すると仮定すれば20か月です。
ただし、これは特定連盟の収益予測ではなく、計算方法を示す例です。
回収原資に使う金額は、先ほどの月次差額をそのまま採用できるとは限りません。経営者の報酬相当額、税金への備え、設備更新、借入返済などを考慮し、実際に投資回収へ充てられる現金を見積もる必要があります。
また、加盟金などの支出が会計上どの時点で費用になるかと、現金をいつ支払うかは別の問題です。投資回収の試算は現金の動きで管理し、会計処理や税務上の扱いは契約内容に応じて専門家へ確認します。
会員が増えるほど支援時間も増える
結婚相談所には、入会面談、プロフィール作成支援、お見合い調整、交際中の相談、成婚退会時の手続きなどの業務があります。
会員数が増えたとき、すべての作業が会員数に正比例するわけではありませんが、個別対応の総量は増えると考える必要があります。
仮に活動会員1人当たりの対応時間を月2時間とすると、10人で20時間、20人で40時間、30人で60時間です。これに新規入会面談や契約事務、集客、経理、連盟との連絡などを加えます。
月2時間という数字は説明用の仮定であり、業界平均ではありません。
実際の支援時間は、会員の活動状況とサービス内容によって大きく変わります。初回面談が多い月、交際中の相談が重なる月、成婚退会の手続きが集中する月では、同じ会員数でも必要時間が異なります。
平均値だけでなく、忙しい月の対応余力も見ておくべきです。
| 仮定する活動会員数 | 1人当たり月2時間の場合 | 別途必要になる業務 |
|---|---|---|
| 10人 | 月20時間 | 新規面談、集客、事務など |
| 20人 | 月40時間 | 新規面談、集客、事務など |
| 30人 | 月60時間 | 新規面談、集客、事務など |
利益が増えても時間当たりの収益が下がる場合
例えば、先ほどの20人モデルで月次差額28万円、代表者の総作業時間が月100時間なら、単純に割った差額は1時間当たり2,800円です。
30人モデルで差額42万円でも、総作業時間が月180時間に増えれば約2,333円になります。
この計算は経営者の時給や給与を示すものではありません。差額には代表者報酬や税金などが反映されていないためです。それでも、会員を増やすほど自分の時間が圧迫されていないかを比較する材料にはなります。
支援時間が限界に近づいたときは、会員数をさらに増やす前に対応方法を検討します。定型的な予約調整を効率化する、面談時間を明確にする、事務作業を外注するなどの選択肢があります。
ただし、外注費やツール費用が増える場合は、その分を収支モデルに追加しなければなりません。
会員を受け入れる余力と投資回収の見通しが確認できたら、次は集客費用をどこまで使えるかが問題になります。売上を増やすための広告であっても、回収期間と資金繰りを超える支出は継続できません。
広告費は入会後の収益と受け入れ余力から決める
広告予算は、使える現金の額だけでなく、入会1件から期待できる収入と、その会員を支援する費用から決めます。入会が増えても、広告費の回収前に資金が尽きる設計では継続できません。
判断の中心は、広告経由の入会単価、会員が支払う料金、継続期間、支援負荷、入金時期です。成婚料は不確実な収入として分けて扱います。
広告を続ける基準は問い合わせの多さだけでなく、入会後の収入で獲得費と支援費を回収できる見通しです。
広告経由の入会1件にいくらかかるか
広告費を広告経由の有料入会件数で割った金額を、ここでは入会獲得単価として扱います。例えば広告費10万円で有料入会が2件なら、広告費だけの入会獲得単価は5万円です。
問い合わせが10件あっても、実際の有料入会が1件なら獲得単価は10万円になります。
この数字を計算するときは、広告経由の入会をどのように判定するかを先に決めます。広告を見た後に電話で申し込むケースや、複数回サイトを訪れて入会するケースがあるためです。
広告管理画面の問い合わせ件数だけを見て、入会数と同じものとして扱わないようにします。
また、広告費以外に広告制作費や運用委託費が必要なら、総獲得費として別途計算します。広告媒体に支払う金額が同じでも、制作や運用にかかる費用によって採算は変わります。
入会時料金だけで広告費を回収する必要はあるか
入会時料金が5万円で広告経由の入会獲得単価が5万円なら、入会時点では広告費と同額の収入があります。しかし、その後に支援費用やシステム利用料がかかるため、これだけで利益が確保できたとはいえません。
継続する月会費も回収原資になります。仮に月会費1万円、会員当たりの月次変動費1,000円とすれば、月会費から変動費を差し引いた月額は9,000円です。
ただし、固定費の負担や追加支援費、返金などはまだ考慮していません。
したがって、広告費を入会時料金だけで回収できないからといって、直ちに広告が不採算とは限りません。一方で、会員が長期間継続することを根拠なく前提にするのも危険です。
自社の退会・休会データがなければ、短い継続期間を置いた場合の収支も計算します。
| 広告費回収の条件 | 説明用の仮定 | 判断 |
|---|---|---|
| 入会時料金 | 5万円 | 入会時に発生する収入 |
| 月会費 | 1万円 | 継続月数に応じた収入 |
| 月次会員変動費 | 1,000円 | 継続月数に応じた費用 |
| 広告経由の入会獲得単価 | 5万円 | 広告費のみを含む仮定 |
| 成婚料 | 回収計算には含めない | 成婚がなくても成立するか確認 |
広告費を増やすと月次利益はどれだけ変わるか
20人モデルの月次差額28万円に、固定費15万円とは別に追加広告費10万円を使えば、ほかの条件が変わらない場合の差額は18万円です。広告費20万円なら8万円になります。
これは広告の効果を計算したものではなく、追加支出が利益に与える影響を示しています。
広告によって新規入会者が増える場合、売上も増えます。ただし入会件数の増加が確認できるまでは、広告費だけが先に支出されることがあります。
新しい広告施策を試す際は、広告費を支払う時期と会員から料金が入る時期の差も確認します。
広告による問い合わせを受けられても、面談枠が不足して入会につながらなければ効率は下がります。
反対に、支援時間が余っていて固定費をすでに負担している場合は、追加会員から得る収入が採算改善につながる可能性があります。広告の判断には支援能力も必要です。
広告を継続・改善・停止する条件を分ける
広告を継続しやすいのは、入会獲得単価が把握でき、保守的に見積もった会員収入から広告費と追加支援費を回収でき、対応できる会員枠も残っている場合です。
成婚料が発生しなくても運営資金が不足しないかを確認すると、単発収入への依存を避けられます。
問い合わせはあるのに入会が少ない場合は、広告を増額する前に対象者と訴求内容の一致を確認します。
料金やサポート内容が広告と入会案内で食い違っていないか、面談予約までの導線に問題がないかなど、入会に至る途中の状況を調べます。
入会獲得単価が回収可能額を継続的に上回る場合や、広告費を支払うことで運転資金が不足する場合は、予算縮小や停止を検討します。
また、支援体制が限界に達しているなら、広告成果が良くても増額を急ぐべきではありません。
継続か停止かを一度の月次結果だけで決めるのが難しい場合もあります。広告経由の入会件数が少なければ、1件の増減で獲得単価が大きく動くためです。
支出上限を設け、得られた入会実績と資金余力を確認しながら判断します。
 結婚相談所の広告はどう選ぶ?媒体・費用・相談予約の設計広告の見積もりと、実相談・入会までの費用を詳しく確認できます。関連記事|マーケティングノート
結婚相談所の収入・独立でよくある質問
結婚相談所は副業でも儲かりますか?
副業でも収入を得る可能性はありますが、勤務時間以外に会員対応を続けられるかが重要です。例えば会費発生会員10人、月会費1万円なら会費売上は月10万円です。
ここから連盟関連費などの費用を支払うため、会費売上をそのまま副収入とは呼べません。
面談やお見合い調整、平日の連絡対応に必要な時間を見積もり、本業の就業規則や副業に関する規定も確認します。少人数で試す場合も、成婚料が発生しない月の収支で継続可能性を判断してください。
結婚相談所の廃業率はどれくらいですか?
今回確認した一次資料から、結婚相談所だけを対象とし、全国で共通の定義と集計方法によって算出された公的な廃業率は確認できませんでした。そのため、根拠のない割合を示すことはできません。
廃業率を判断材料にする場合は、調査対象が連盟加盟店なのか全事業者なのか、休業や加盟契約終了を廃業に含むのか、調査期間が何年なのかを確認する必要があります。
自社の経営判断では、まず赤字が続いても支払える運転資金と、売上改善の見通しを把握することが現実的です。
成婚料がゼロの月でも結婚相談所の経営は成り立ちますか?
月会費や新規入会時料金で費用を賄えれば成り立つ可能性があります。本記事の仮定では、会員20人・新規入会2人・成婚0人なら売上30万円、費用17万円、差額13万円です。
ただし、代表者報酬や税金などは含めていません。新規入会も0人なら差額は3万円まで減ります。
成婚料がない月でも生活資金や運転資金を確保できるかは、別途計算が必要です。
結婚相談所で独立した経営者の年収は会社員の給与とどう違いますか?
会社員の給与は雇用契約に基づいて受け取る収入ですが、結婚相談所の売上は事業の収入です。法人経営者の場合、会社が得た売上や利益と、経営者が受け取る役員報酬は別です。
個人事業主の場合も、売上から必要経費を差し引いた事業所得と、税金・社会保険料などを差し引いて生活に使える金額は一致しません。
独立前の給与と比較するなら、月次売上や粗利ではなく、税金などを考慮した個人の可処分額と、収入変動のリスクを比較する必要があります。