最終確認では、業種や事業規模に合う税務支援を比較している法人・個人事業主にとって、税理士 開業は資格名や知名度だけでは判断しにくいテーマです。条件をそろえるには、事務所側も、相談数だけを増やすと対象外対応に時間を使い、必要な依頼者へ十分な説明ができなくなります。
判断を急がないためには、税理士が提供する税務顧問、申告、経営・資金繰り支援を前提に、検討者の判断と事務所の運用を同じ順序で整理します。判断を急がないためには、一般論と個別案件の判断を分け、最新の法令・所属団体規程・契約条件は必ず公式情報で確認してください。
結論は、開業日から逆算して取扱分野・資金・業務基盤・顧客獲得を同時に準備し、固定費だけが先行する状態を避けることです。税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさない点を、説明・受付・計測へ反映します。
この記事でわかること
- 税理士 開業を開業日から逆算して準備する
- 受ける案件と専門分野を先に決める
- 対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法をまとめた説明ページ
- 税理士・開業経由の有効相談率
- 料金や実績の表示が実態・規程と一致しない
動画でわかるライバルマーケティング
目次
税理士 開業の相談獲得を、比較中の見込み客から考える
対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を整理し、競合事務所や専門サービスを比較する人へ誤解のない形で届けます。
士業・専門サービス向けの活用方法を見る税理士 開業を開業日から逆算して準備する
全体像を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 開業日と最初の売上時期を分けて考える――税理士 開業の出発点
数値を見直す段階では、開業日と最初の売上時期を分けて考えることが、この章の結論です。数値を見直す段階では、税理士が扱う税務顧問、申告、経営・資金繰り支援は依頼条件が案件ごとに異なるため、対象を広げる前に判断基準をそろえます。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 登録・設備・営業の工程を一枚にする――税理士 開業の実行手順
判断を急がないためには、次に登録・設備・営業の工程を一枚にすることを実行します。税理士・開業の対象・対象外条件表を用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 遅延時に後ろ倒しできる作業を決める――税理士 開業の確認項目
最後に遅延時に後ろ倒しできる作業を決めるときは、税理士・開業に関する対象流入数を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。税理士・開業の対象が広すぎて相談品質が下がるという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
受ける案件と専門分野を先に決める
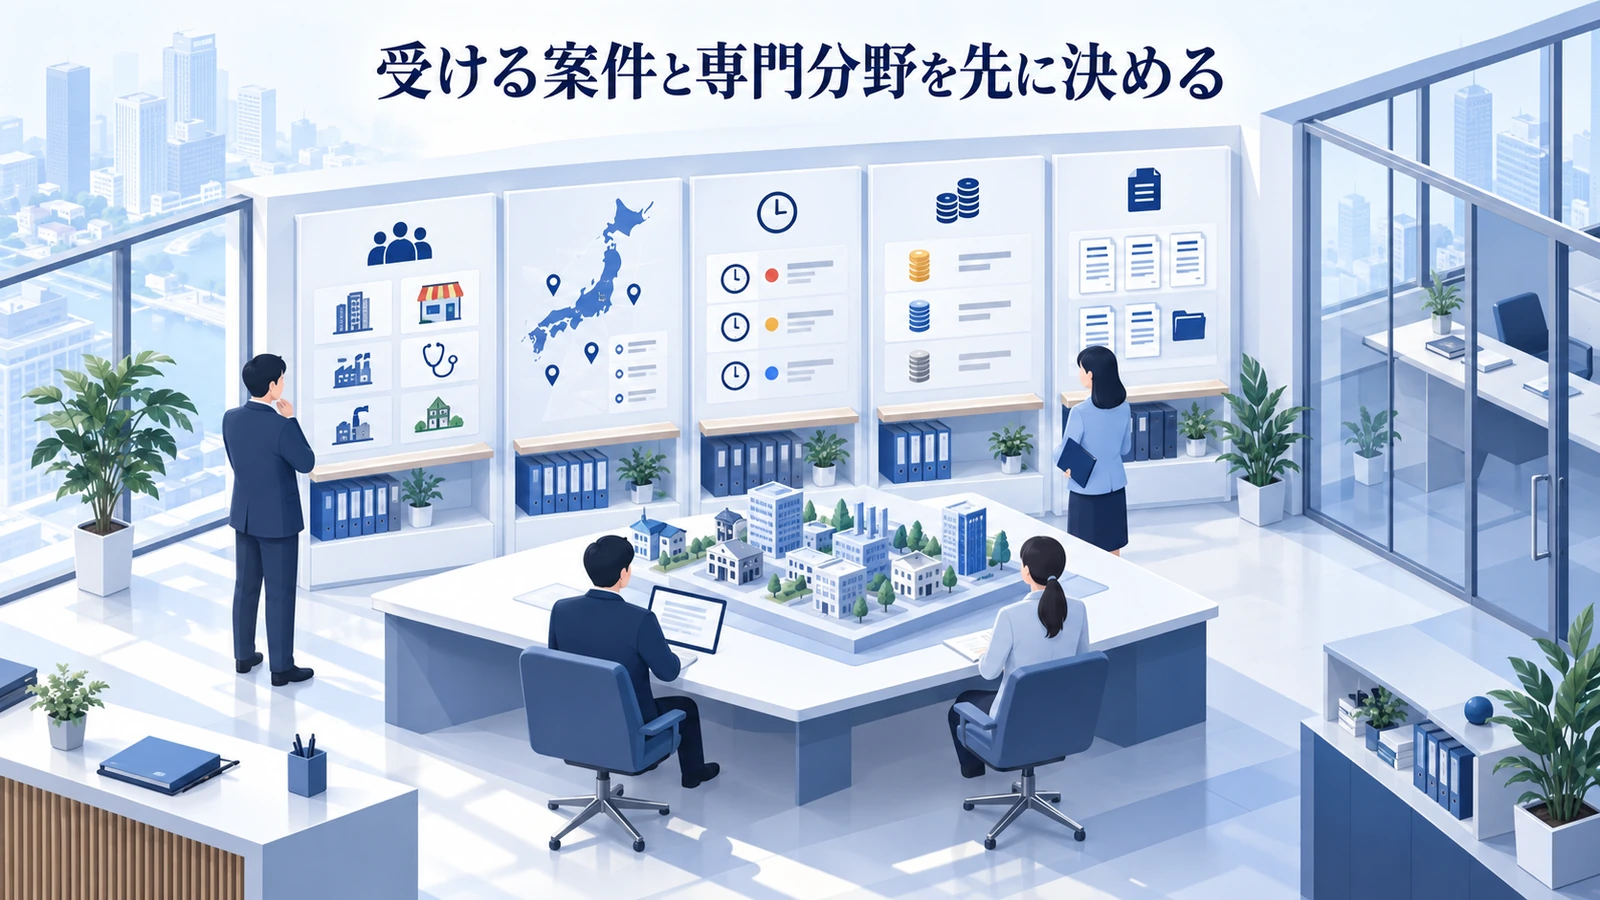
専門分野を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 経験と需要が重なる業務を選ぶ――税理士 開業の出発点
公開前の確認では、税理士 開業で先に決めたいのは、経験と需要が重なる業務を選ぶことです。運用を続けるうえでは、担当者の経験だけに頼らず、対象、期限、費用、対応可否を言葉にします。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 受けない案件の紹介先を確保する――税理士 開業の実行手順
契約前の確認として、次に受けない案件の紹介先を確保することを実行します。費用を比べる際は、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法をまとめた説明ページを用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 肩書きより対応条件を具体化する――税理士 開業の確認項目
最後に肩書きより対応条件を具体化するときは、税理士・開業経由の有効相談率を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。社内で判断するときは、料金や実績の表示が実態・規程と一致しないという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
| 判断項目 | 確認する内容 | 記録するもの |
|---|---|---|
| 対象案件 | 税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさない | 税理士・開業の対象・対象外条件表 |
| 説明材料 | 対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法 | 対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法をまとめた説明ページ |
| 相談準備 | 対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える | 税理士・開業用の相談前チェックリスト |
| 成果 | 有効面談と顧問契約 | 相談・面談・受任をつなぐ案件管理表 |
 税理士の集客方法|顧問先とスポット相談を増やす実践策税理士 集客の判断基準をあわせて確認できます。株式会社ディライトソリューションズ
開業資金と月次の損益分岐点を試算する
資金を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 初期費用と毎月の固定費を分ける――税理士 開業の出発点
数値を見直す段階では、初期費用と毎月の固定費を分けることによって、相談者が判断しやすく、事務所も無理なく対応できる入口になります。公開前の確認では、税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさない点は別紙にせず、公開情報と受付手順へ反映します。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 入金までの運転資金を確保する――税理士 開業の実行手順
運用を続けるうえでは、次に入金までの運転資金を確保することを実行します。税理士・開業用の相談前チェックリストを用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 悲観・標準・楽観の三案で試算する――税理士 開業の確認項目
最後に悲観・標準・楽観の三案で試算するときは、税理士・開業経由の面談・提案移行率を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。改善案を選ぶ前に、フォームで機微な情報を必要以上に取得するという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
登録・届出・事務所要件を確認する
手続きを進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 登録先と提出期限を一覧にする――税理士 開業の出発点
登録先と提出期限を一覧にすることから始めます。事務所側の準備では、税理士 開業では、税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさないという前提を外すと、施策を増やしても相談内容と受入体制が合いません。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 事務所要件を契約前に確認する――税理士 開業の実行手順
相談者へ案内するときは、次に事務所要件を契約前に確認することを実行します。例外へ備えるには、相談・面談・受任をつなぐ案件管理表を用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 税務・保険・届出の担当を決める――税理士 開業の確認項目
最後に税務・保険・届出の担当を決めるときは、税理士・開業経由の有効面談と顧問契約当たり原価を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。出発点として、問い合わせ件数だけで採算と受任率を見ないという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
受任後の業務基盤と情報管理を整える
業務基盤を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 受任前の利益相反と本人確認を標準化する――税理士 開業の出発点
費用を比べる際は、受任前の利益相反と本人確認を標準化することが、この章の結論です。数値を見直す段階では、税理士が扱う税務顧問、申告、経営・資金繰り支援は依頼条件が案件ごとに異なるため、対象を広げる前に判断基準をそろえます。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 記録・期限・請求を案件単位で管理する――税理士 開業の実行手順
費用を比べる際は、次に記録・期限・請求を案件単位で管理することを実行します。税理士・開業の対象・対象外条件表を用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 機微情報へアクセスできる人を絞る――税理士 開業の確認項目
最後に機微情報へアクセスできる人を絞るときは、税理士・開業に関する対象流入数を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。税理士・開業の対象が広すぎて相談品質が下がるという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
| 検討段階 | 相談者が確かめること | 事務所が用意する情報 |
|---|---|---|
| 情報収集 | 自分の相談が対象か | 税理士・開業の対象・対象外条件表 |
| 候補比較 | 専門性・料金・担当体制 | 対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法 |
| 相談前 | 必要資料と連絡方法 | 税理士・開業用の相談前チェックリスト |
| 依頼判断 | 範囲・費用・見通し | 委任・契約条件と説明記録 |
 税理士の独立準備|顧問先・資金・業務体制を整える税理士 独立の判断基準をあわせて確認できます。株式会社ディライトソリューションズ
開業前から最初の相談経路を作る
顧客獲得を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 開業前から相談経路を三つ用意する――税理士 開業の出発点
条件をそろえるには、税理士 開業で先に決めたいのは、開業前から相談経路を三つ用意することです。運用を続けるうえでは、担当者の経験だけに頼らず、対象、期限、費用、対応可否を言葉にします。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 最初の顧客像を狭く定める――税理士 開業の実行手順
次に最初の顧客像を狭く定めることを実行します。費用を比べる際は、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法をまとめた説明ページを用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 相談から契約までの返答時間を決める――税理士 開業の確認項目
最後に相談から契約までの返答時間を決めるときは、税理士・開業経由の有効相談率を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。社内で判断するときは、料金や実績の表示が実態・規程と一致しないという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
開業後90日で検証する項目
90日計画を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 最初の30日は受入体制を整える――税理士 開業の出発点
担当を引き継ぐ場合、最初の30日は受入体制を整えることによって、相談者が判断しやすく、事務所も無理なく対応できる入口になります。公開前の確認では、税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさない点は別紙にせず、公開情報と受付手順へ反映します。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 次の30日は一つの施策を検証する――税理士 開業の実行手順
根拠を残すためには、次に次の30日は一つの施策を検証することを実行します。税理士・開業用の相談前チェックリストを用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 90日目に数字と負荷を見直す――税理士 開業の確認項目
最後に90日目に数字と負荷を見直すときは、税理士・開業経由の面談・提案移行率を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。改善案を選ぶ前に、フォームで機微な情報を必要以上に取得するという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
| 指標 | 確認方法 | 次の判断 |
|---|---|---|
| 税理士・開業に関する対象流入数 | 対象ページと流入元を分ける | 需要と入口の一致を見る |
| 税理士・開業経由の有効相談率 | 対象案件・地域・予算で判定 | 訴求とフォームを直す |
| 税理士・開業経由の面談・提案移行率 | 相談後の進捗を案件単位で追う | 初回対応と説明を直す |
| 税理士・開業経由の有効面談と顧問契約当たり原価 | 費用と対応工数を含める | 継続・停止・配分を決める |
 税理士の顧問料|料金が決まる条件と見積もりの比べ方税理士 顧問料の判断基準をあわせて確認できます。株式会社ディライトソリューションズ
税理士 開業で起きやすい失敗と防ぎ方
失敗を進めるときは、「事務所準備と顧問先獲得を解説」の方針を、担当者が迷わず実行できる手順へ落とし込みます。
1. 固定費と広告費を先行させすぎない――税理士 開業の出発点
例外へ備えるには、固定費と広告費を先行させすぎないことから始めます。事務所側の準備では、税理士 開業では、税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさないという前提を外すと、施策を増やしても相談内容と受入体制が合いません。
契約前の確認として、判断材料には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を使います。数値を見直す段階では、抽象的な強みだけでなく、何を確認し、誰が担当し、どの時点で個別見積もりや受任判断を行うかまで示すと、対象外の問い合わせも早く整理できます。
2. 専門分野を広げすぎない――税理士 開業の実行手順
次に専門分野を広げすぎないことを実行します。例外へ備えるには、相談・面談・受任をつなぐ案件管理表を用意し、ウェブ、電話、フォーム、面談で説明が変わらないよう、担当者と更新日を記録します。
説明資料を作る際は、運用時には、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を、比較時に確認できる形で整える点まで確認します。相談受付の場面では、資格者の判断が必要な箇所を自動返信や制作会社へ任せきりにせず、例外時のエスカレーション先も決めてください。
3. 一人で抱えず連携先と停止基準を持つ――税理士 開業の確認項目
最後に一人で抱えず連携先と停止基準を持つときは、税理士・開業経由の有効面談と顧問契約当たり原価を一つの手掛かりにします。ただし、運用を続けるうえでは、数字だけで良否を決めず、相談者の理解、対応時間、対象外になった理由、受任後の工数も合わせて見ます。
変更する項目は一度に一つです。出発点として、問い合わせ件数だけで採算と受任率を見ないという兆候があれば、原稿、受付条件、担当体制のどこで生じたかを確認し、根拠と承認履歴を残してから公開内容を更新します。
税理士 開業とライバルマーケティング広告の組み合わせ
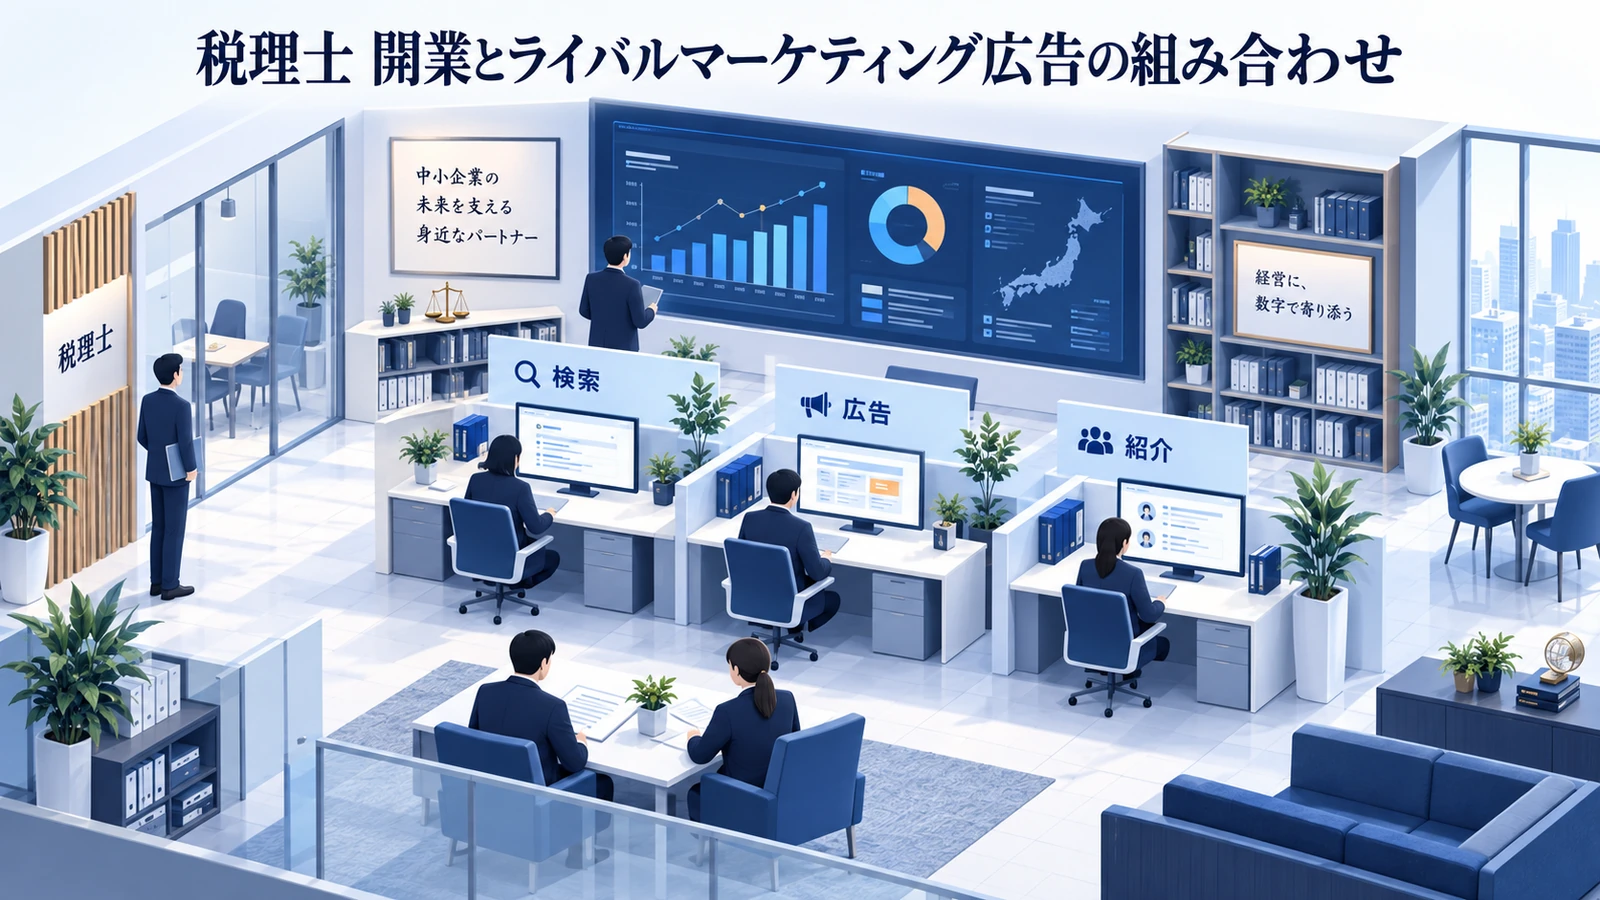
比較検討中の人へ、「事務所準備と顧問先獲得を解説」に必要な専門分野と相談条件を正確に届ける接点を設計します。
1. 税理士 開業の競合URLを案件テーマ別に分類する
相談受付の場面では、税理士 開業の競合URLは、事務所トップだけでなく、取扱業務、料金、資格者紹介、事例、相談の流れを分けて確認します。実務へ移す際は、訪問者の全員が同じ案件を検討しているとは限らないため、個人・法人、地域、緊急度、依頼範囲で広告グループを分けます。
2. 税理士 開業の広告とLPで同じ相談条件を示す
相談受付の場面では、税理士 開業の広告では強い言葉の競争を避け、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を短く示します。公開前の確認では、遷移先では対象・対象外、相談前の準備、個別判断が必要な事項を説明し、料金や実績の表示が実態・規程と一致しないことを防ぎます。
3. 税理士 開業を有効相談と受任原価で評価する
税理士 開業の評価では、クリックや問い合わせだけで媒体を比べず、税理士・開業経由の有効相談率、税理士・開業経由の面談・提案移行率、税理士・開業経由の有効面談と顧問契約当たり原価を追います。公開前の確認では、相談者の同意を得た範囲で流入元を記録し、機微な相談内容を広告媒体へ不要に送信しない計測設計にします。
税理士の集客方法|顧問先とスポット相談を増やす実践策税理士 集客の判断基準をあわせて確認できます。株式会社ディライトソリューションズ
税理士 開業でよくある質問
税理士 開業は何から着手すべきですか?
説明資料を作る際は、税理士 開業では、対象案件と相談者の条件を曖昧にしたまま施策を増やさないことを踏まえ、対象案件、相談者、対応地域、料金の前提を決めます。次に税理士・開業の対象・対象外条件表を作り、担当者が同じ基準で案内できる状態にします。
税理士 開業ではどの数字を見ますか?
入口では税理士・開業に関する対象流入数、相談品質は税理士・開業経由の有効相談率、事業性は税理士・開業経由の有効面談と顧問契約当たり原価で確認します。数字の定義と観測期間をそろえてください。
税理士 開業の広告表現は誰が確認しますか?
条件をそろえるには、資格者本人または広告審査責任者が、所属団体の現行規程・指針・所属会の案内を確認します。判断を急がないためには、根拠、承認日、公開URL、改訂履歴を保存します。
税理士 開業の予算はどのように決めますか?
媒体費や制作費に相談対応工数を加え、税理士・開業経由の有効面談と顧問契約当たり原価の上限から逆算します。対象外相談と受任後の粗利も確認します。
税理士 開業でライバルマーケティング広告を使う場面は?
出発点として、競合事務所や相談サービスを比較している人へ、対応業種、業務範囲、面談頻度、顧問料の条件、担当者、連絡方法を事実に基づいて伝えたい場面です。他チャネルと同じ定義で税理士・開業経由の有効相談率を比べます。
税理士 開業の次の一手を具体化しませんか
税理士・開業経由の有効相談率と税理士・開業経由の有効面談と顧問契約当たり原価を確認できる、士業・専門サービス向けの配信設計をご案内します。
士業・専門サービス向けの活用方法を見る